2027年4月からの新リース会計基準の適用に伴い、企業には契約内容や利用実態を精査し、リースに該当する取引を識別することが求められます。
「隠れリース」とは、契約上はリースと明記されていなくても、取引の実態としてリースに該当するもの
を指します。サービス契約などに含まれ、見落とされやすい点に注意が必要です。
知っておきたい「隠れリース」の代表例
委託契約に含まれる
専用設備や金型
委託契約であっても、専用の機械・設備や金型を導入・製作する場合、実態として自社専用の資産を独占的に利用しているとみなされ、リースに該当することがあります。
倉庫の特定区画を
独占利用する契約
倉庫の利用は保管サービスと捉えられがちですが、特定の保管場所が指定され、一定期間にわたり利用する場合は、リースに該当する可能性があります。
広告看板の
長期利用契約
看板スペースを継続的に専用利用する場合、単なる広告サービスではなく、リースに該当する可能性があります。
ほかにも、物流・輸送、電力供給、情報通信などの契約は、業務委託契約や利用契約などの名称で締結されることが多く、リースと認識されにくい場合があります。新基準では、契約名称ではなく、資産の利用実態に基づいてリース該当性を判断するため、契約内容と取引の実態を精査し、「隠れリース」を見落とさないことが重要です。
押さえておきたい!新リース会計基準の概要
新リース会計基準とは、リース契約に係る資産および負債を原則として貸借対照表に計上することを求める、新たな会計基準です。
一部の企業に対して2027年4月1日以後開始する連結会計年度および事業年度の期首から適用されます。新リース会計基準によって大きく変わるのは以下の3点です。
リースの定義と
識別方法の見直し
リースの定義や識別に関するルールが見直され、新たな基準に基づいて、今までリースと認識されていなかった契約でも該当するか改めて判定する必要があります。
「借手リース取引の区分廃止」と
「原則すべてオンバランス処理」
借手のリース区分が廃止され、原則として、すべてのリースをオンバランス処理に統一されます。
財務報告における
表示と開示
財務指標への影響について投資家等のステークホルダーへの説明が求められることから、財務報告における表示および開示の要件が見直されます。
新リース会計基準への対応にあたっては、従来のリース契約だけでなく、サービス契約や設備の利用契約なども含め、幅広く契約内容を確認することが重要です。隠れリースを適切に把握できていない場合、必要な会計処理が漏れるおそれがあるため、企業には契約の実態に基づいた判断が求められます。
1.勘定科目の分析
勘定科目の中には、隠れリースが含まれている可能性のある科目があります。賃借料や保管料だけでなく、業務委託費や広告宣伝費など、一見リースとは関係がないように見える科目にも注意が必要です。
2.定期・定額支払いの取引の抽出
リース取引では、リース期間にわたって一定額の支払いが発生するケースが多くあります。そのため、毎月・毎期など、定期的に一定額の支払いが続いている取引をリストアップし、支払い状況を確認することで、リースの判定が必要な契約を見つけます。
3.契約内容を精査
勘定科目や支払状況から抽出した取引について、契約書の内容を確認し、「資産が特定されているか」「使用を支配する権利があるか」という観点から、リースに該当するかを判定します。「利用契約」や「業務委託契約」といった名称であっても、契約内容によってはリースに該当する場合があるため、判定の際は、契約書の名称だけで判断しないことが重要です。
4.少額リースに該当するかを確認
リース取引に該当する場合でも、新リース会計基準では、一定の要件を満たす少額リースなどについて、リース負債を計上しない会計処理が認められています。適用にあたっては、要件を満たしているかを確認し、その判断根拠を適切に記録・管理することが求められます。
5.判定根拠の記録
リース該当性や会計処理の判断根拠は、後日説明を求められる場合があります。契約内容やリース判定の理由、重要性の判断根拠を文書に記録しておくことで、担当者による判断のばらつきを防げます。また、監査法人との確認が円滑になり、リースの見落とし防止にもつながります。
固定資産奉行クラウドなら
新リース会計基準に対応
契約書を一件ずつ確認し、隠れリースを特定する作業は、多大な時間と労力を要します。また、担当者の経験や知識に依存した判断では、判定基準のばらつきや監査時の説明不足につながるおそれがあります。
こうした課題への対応策として、AIを活用したリース取引の自動識別が挙げられます。AIを活用することで、契約書からリース判定に必要な情報や根拠を効率的に抽出できます。これにより、確認作業の負担を軽減するとともに、判断基準の統一や属人化の防止、監査対応の強化にもつながります。
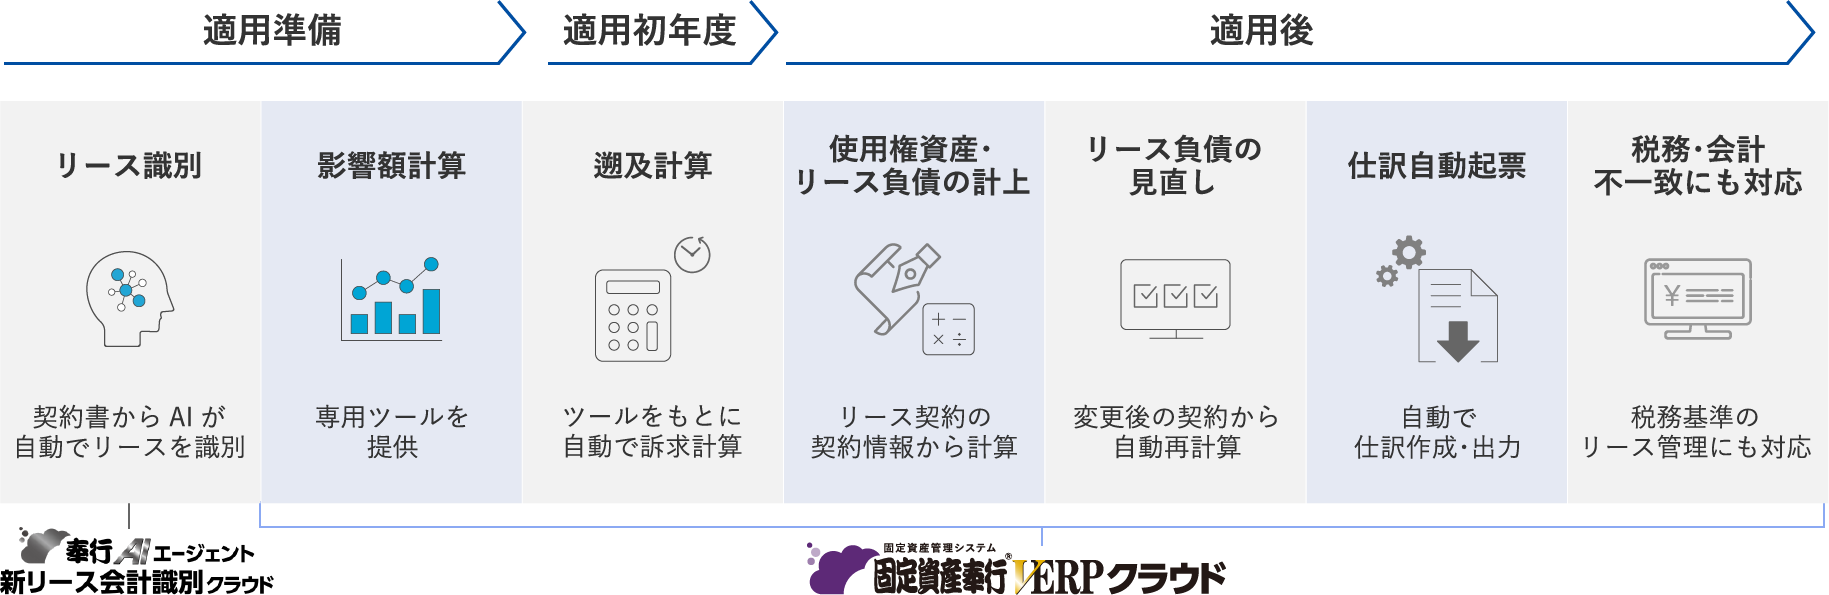
「固定資産奉行V ERPクラウド」では、新リース会計基準へ対応し、識別から負債の見直し・仕訳・税務まで一連の業務を完結します。また、「奉行AIエージェント 新リース会計識別クラウド」と併せて活用することで、リース契約の識別から資産登録、契約管理、減価償却、仕訳作成まで関連業務を一貫して対応できます。 システム間のデータ連携により、手作業による転記や二重入力を削減し、新リース会計基準への対応業務を効率化します。